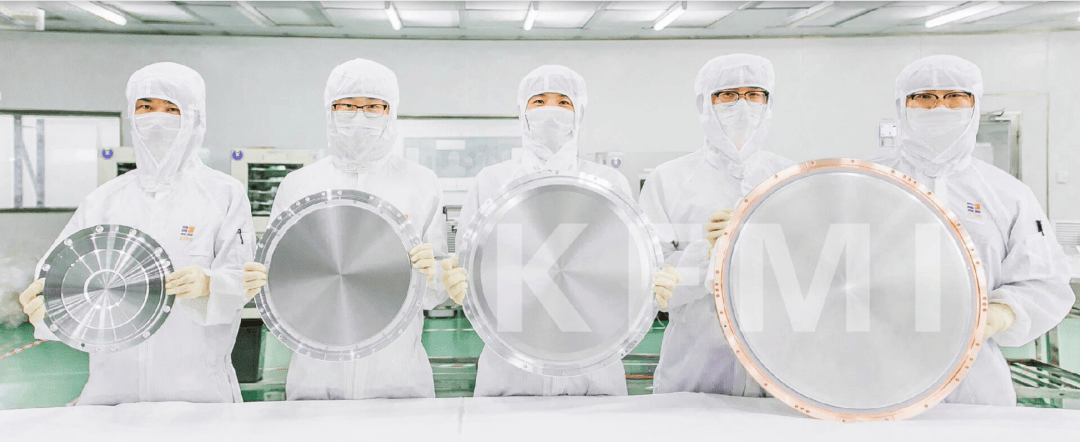
把超高纯金属溅射靶材送进台积电3nm产线的江丰电子,在A股定增落地不到五个月后,又向港交所递交了IPO申请,谋求“A+H”双平台。这家从浙江余姚起步的公司,用二十年时间做到半导体芯片用靶材国内排名第一、全球份额10.3%,但招股书和财报里暴露出的利润结构、产能瓶颈与资金需求,同样值得细看。
主引擎逼近满产,第二曲线毛利承压
靶材是芯片镀膜工序的原料,认证周期以年计,江丰电子是首家拿到全球十大IDM与十大晶圆代工厂认证的中国靶材供应商,客户覆盖台积电、中芯国际、SK海力士等。2026年上半年,靶材业务收入16.71亿元,同比增长26.08%,毛利率维持在31.77%的高位,但产能利用率已高达98.1%,逼近满负荷,扩产需求明确。
被寄予“第二曲线”期待的精密零部件业务增速更快,2026年上半年收入6.45亿元,同比增长40.59%,占营收比重升至23.6%。不过按港交所招股书口径,该业务毛利率从2023年的23.3%一路下行,2025年一度低至8.2%,2026年上半年回升至11.9%,原因包括新品处于商业化早期、产能扩张带来折旧前置以及竞争影响定价。A股财报口径下同一业务上半年毛利率为23.97%,差异来自分部收入与成本分摊边界的不同。
八亿利润,主业贡献不到一半
2026年前三季度,江丰电子营收44.65亿元,同比增长35.67%;归母净利润8.11亿元,同比增幅102.38%。但其中非经常性损益达3.78亿元,占归母净利润的46.6%,主要来自处置上海润平股权的收益、持有芯联集成股票的浮盈以及政府补助,扣非净利润仅为4.33亿元。
这种“非经常性损益补位”并非新现象。2023年行业下行时,公司归母净利润2.55亿元,非经营性损益贡献接近1亿元,扣非净利润同比大跌28.65%至1.56亿元。归母净利润与扣非净利润的差额从2021年的0.31亿元扩大到2025年的1.40亿元。回款端同样有变化:前三季度应收账款18.1亿元,同比增长60.28%,而经营现金流净额8.80亿元,同比大增137.75%,其中相当一部分来自应付票据及应付账款增长86.29%、合同负债增长1872%带来的账期与预收款支撑。
定增资金未花完,为何还要赴港
2026年6月,江丰电子完成A股定增,募集资金净额19.05亿元,发行价181.01元/股,截至6月末仍有约17.84亿元尚未动用。但2022年至2025年,公司经营现金流分别为0.15亿元、2.51亿元、-0.96亿元、4.70亿元,同期资本开支每年在8亿元至13亿元量级,资金缺口依靠筹资填补。截至2026年三季度末,资产负债率52.63%,有息负债合计约47亿元,其中短期借款10.68亿元、长期借款18.74亿元、一年内到期的非流动负债17.74亿元,短期偿债压力抬升。靶材扩产在即,这或许解释了定增未花完便启动H股融资的原因。
资本动作不止于此。2026年7月,江丰电子通过收购取得北交所上市公司凯德石英控制权;创始人姚力军同时是同创普润的实控人,江丰电子既是其第一大客户,两家公司还互为重要供应商,同创普润也在冲刺IPO,目前因财务资料更新而中止,关联交易的定价公允性成为监管关注点。
对关注通信与半导体供应链的用户来说,江丰电子的靶材扩产节奏,关系到国内晶圆厂关键材料的供应稳定性;而利润中投资收益占比偏高、精密零部件毛利尚未走稳,也提醒看待这类“国产替代”标的时,不能只看营收增速,还要看主业盈利的含金量。
本文由「天坠之家」编辑原创撰写,转载请注明出处。